
介護医療保険料控除とは|対象の保険と計算式、年末調整の書き方
監修 東急ウェルネス株式会社 介護離職防止サポート 責任者 A.T.
介護医療保険料控除は、民間の医療保険・がん保険・介護保険などの保険料を払った人が受けられる控除で、所得税は最高4万円です※1。名前が似ている公的な介護保険料(40歳から納める介護保険料)は、社会保険料控除という別の控除で、申告書に書く欄も違います※7。この記事では、対象の保険と計算式、公的な介護保険料との違い、誰が控除を受けられるか、令和8年分(2026年分)の保険料控除申告書の書き方と、間違いやすい点をまとめます。
介護医療保険料控除とは|生命保険料控除の3つの区分の1つ
生命保険料控除は、一般の生命保険料・介護医療保険料・個人年金保険料の3つに分かれ、介護医療保険料控除はその1つです※1※3。対象は、2012年(平成24年)1月1日以後に結んだ契約だけです※2。
- 2011年以前に結んだ医療保険・介護保険:介護医療保険料ではなく、一般の生命保険料の「旧」として扱う
- 2012年以後に更新したり、特約を付けたりした契約:新しい契約とみなされ、中身ごとに区分しなおす
- 区分の振り替え:払った保険料を、ほかの区分に移して計算することはできない
出典:所得税法第76条、国税庁「年末調整のしかた」※3※8。どの区分になるかは、保険会社などから届く控除証明書で確かめます。
対象になる保険|医療保険・がん保険・民間の介護保険
国税庁の説明では、対象は、病気やけがで保険金が出る保険のうち、医療費を払ったことなどで保険金が出る保険です※2。国税庁の図では、介護医療保険料控除は「介護保障、医療保障」とされています。
| 保険・特約 | 扱い | 確かめること |
|---|---|---|
| 医療保険 | 介護医療保険料 | 入院・手術・通院の給付。2012年以後の契約 |
| がん保険 | 介護医療保険料 | 2011年以前の契約は一般の「旧」 |
| 民間の介護保険 | 多くは介護医療保険料 | 死亡保障などと一体で分けられない契約は一般のことがある |
| 就業不能・所得補償 | 当たることがある | 病気やけがで働けないときの保険。控除証明書の区分で確かめる |
| けがだけの保険・特約 | 対象外 | 傷害保険・傷害特約・海外旅行保険など |
出典:国税庁 No.1141、質疑応答事例、所得税法施行令※2※6※8。名前に「介護」「医療」と付いていても、一般の生命保険料になる契約があります。迷うときは、控除証明書に書かれた区分のとおりにします。
控除額の計算式|所得税は最高4万円・住民税は最高2.8万円
控除額は、その年に払った介護医療保険料(配当金などの剰余金・割戻金を引いた額)を、次の式に当てはめて出します※1※3。
| 1年に払った額 | 所得税の控除額 | 計算の例 |
|---|---|---|
| 2万円以下 | 払った額の全額 | 1.5万円 → 1.5万円 |
| 2万円超〜4万円以下 | 払った額×1/2+1万円 | 3万円 → 2.5万円 |
| 4万円超〜8万円以下 | 払った額×1/4+2万円 | 6万円 → 3.5万円 |
| 8万円超 | 一律4万円 | 10万円 → 4万円 |
| 1年に払った額 | 住民税の控除額 | 計算の例 |
|---|---|---|
| 1.2万円以下 | 払った額の全額 | 1万円 → 1万円 |
| 1.2万円超〜3.2万円以下 | 払った額×1/2+6千円 | 2万円 → 1.6万円 |
| 3.2万円超〜5.6万円以下 | 払った額×1/4+1.4万円 | 4万円 → 2.4万円 |
| 5.6万円超 | 一律2.8万円 | 6万円 → 2.8万円 |
生命保険料控除は、3つの区分を合わせて所得税で最高12万円、住民税で最高7万円です※8※9。計算で出た1円未満の端数は切り上げます。2026年に払った分は、2027年度の住民税で差し引かれます。
2026年分・2027年分は、23歳未満の扶養親族がいる人の一般の生命保険料の上限が6万円に広がりました。介護医療保険料は対象外で、上限は4万円のままです※3。
公的な介護保険料(社会保険料控除)との違い
公的な介護保険料は、40歳から健康保険や市区町村に納める保険料で、社会保険料控除として払った額の全額が差し引かれます。民間の保険の介護医療保険料とは、控除の名前も、申告書に書く欄も違います※7。
| 項目 | 公的な介護保険料 | 民間の介護医療保険料 |
|---|---|---|
| 控除の名前 | 社会保険料控除 | 生命保険料控除(介護医療保険料) |
| 控除される額 | 払った額の全額 | 所得税は最高4万円 |
| 申告書の欄 | 右の「社会保険料控除」 | 左の「生命保険料控除」の介護医療保険料の行 |
| 証明書 | 要らない | 金額にかかわらず要る |
| 給与天引きの分 | 書かない(自動で控除) | ― |
国税庁の記載例では、民間の介護医療保険料の書き方の例に「介護保険料」という見出しが付いています。中身は保険会社の介護の保険の例なので、公的な介護保険料をこの行に書かないよう気をつけます※4。
親の介護保険料を払ったときや、年金から引かれる介護保険料の扱いは、介護保険料の年末調整|年金天引き・親の分の控除と書き方で解説しています。
誰が控除を受けられるか|保険料を払った人
控除を受けるのは、保険料を実際に払った人です。契約者が誰かは条件ではありません※1※5。そのうえで、保険金を受け取る人の全員が、保険料を払う人か、その配偶者・親族である必要があります※8。
- 親の医療保険の保険料を子が払っている:国税庁は、本人以外が結んだ契約でも、本人が払ったことが明らかなら控除の対象にできるとしている。子が払ったことを示せれば、子の控除になる
- 子が契約者で、親が被保険者:保険料を払っている子が控除を受ける
- 生計を一にしているか:条件にない(社会保険料控除とは違う)
保険料を払っていない人が、満期や解約、被保険者の死亡で保険金を受け取ると、贈与税や相続税の対象になることがあります※5。家族の保険料を払うときは、誰が払うかを決めておくと安心です。
保険料控除申告書の書き方|介護医療保険料の行
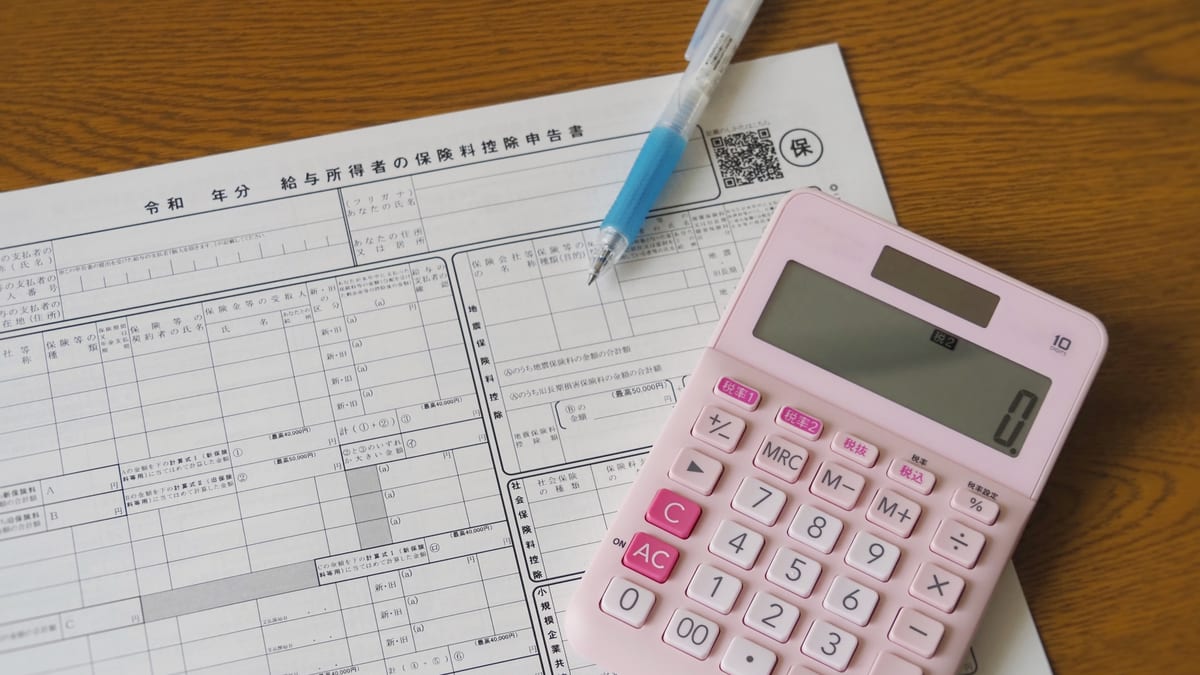
令和8年分の給与所得者の保険料控除申告書では、表面の左の「生命保険料控除」の中ほどにある「介護医療保険料」の行に、控除証明書を見ながら書きます※4。
- 写すもの:保険会社等の名称・保険等の種類・保険期間・契約者の氏名・保険金等の受取人の氏名・本年中に払った保険料等の金額(剰余金などを引いた額)
- 新・旧の区分:介護医療保険料の行は新しい契約だけなので、新・旧の欄は網掛けで書かない
- 計算:払った額の合計を「C」に書き、計算式Ⅰに当てはめた額を「㋺」に書く(最高4万円)
- 生命保険料控除額:一般・介護医療・個人年金の3つの合計(最高12万円)
- 添付:控除証明書を付ける。勤め先が対応していれば電子データでも出せる
受取人の「あなたとの続柄」の欄は、令和6年分の様式からなくなりました※4。続柄を書くよう案内している古い説明もあるので、手元の様式で確かめます。申告書は、その年の最後の給与を受け取る日の前日までに出します※8。
控除証明書|介護医療保険料は金額にかかわらず必要
介護医療保険料は、払った額が少なくても、すべての契約に控除証明書が要ります。年9,000円以下なら要らないのは、一般の生命保険料の「旧」の契約だけです※3。控除証明書が届く時期は保険会社などによって違うので、届かないときは保険会社に問い合わせます。
年末調整に証明書が間に合わないときは、翌年1月末日までに出すことを条件に、控除して年末調整をしてもらえます。令和8年分の申告書の裏面では、2027年2月1日までです※3※4。
よくある間違い|申告書を出す前の確認
- 公的な介護保険料を介護医療保険料の行に書く:公的な介護保険料は右の社会保険料控除の欄。給与天引きの分は書かない
- 2011年以前の医療保険・がん保険を介護医療保険料の行に書く:一般の生命保険料の行に書き、「旧」に○を付ける
- 新しい契約の医療保険を一般の行に書く:介護医療保険料の行に書く。区分は振り替えられない
- 少額なので証明書を付けない:介護医療保険料は金額にかかわらず要る
- 配当金などを引いていない:控除証明書の、剰余金などを引いたあとの額を書く
- けがだけの保険・特約を入れる:傷害保険・傷害特約は対象外
出典:国税庁「年末調整チェック表」「年末調整のしかた」※3※11。
年末調整に間に合わなかったとき|やり直しと確定申告
年末調整のあとに保険料を払った場合などは、勤め先が源泉徴収票を渡す翌年1月末日までなら、年末調整をやり直してもらえることがあります※3。書き忘れに気づいたら、まず勤め先の担当者に相談します。
間に合わなければ、自分で確定申告(還付申告)をして控除を受けます。還付申告は、翌年の1月1日から5年間出せます※10。2027年1月1日以後に出す2026年分以後の確定申告では、控除証明書の代わりに、記載事項を書いた明細書を付けることもできます※8。
人事担当者の方へ|受け付けで確かめたいこと
- 本人が払ったものか:家族が契約者の保険も、本人が払っていれば対象になる
- 区分が正しいか:新・旧と、一般・介護医療の区分が控除証明書と合っているか
- 取り違えがないか:公的な介護保険料を介護医療保険料の行に書いていないか
- 23歳未満の特例:上限が6万円に広がるのは一般の生命保険料だけ。介護医療保険料は4万円のまま
親の医療保険や介護の費用を払っているという話は、従業員の家族の介護が身近になっているサインでもあります。年末調整の書類は税の手続きのために集めたものなので、そこで知った事情で個別に声をかけるより、介護の制度の案内を全員に配る形にすると安心です。制度の一覧は仕事と介護の両立支援制度とは|7つの制度の一覧と会社の義務にまとめています。
よくあるご質問
介護医療保険料控除とは何ですか?
生命保険料控除の3つの区分の1つで、2012年1月1日以後に結んだ民間の医療保険・がん保険・介護保険などの保険料を払った人が受けられる控除です。控除額は所得税で最高4万円、住民税で最高2.8万円です。
介護医療保険料控除の上限はいくらですか?
所得税は、1年に8万円を超えて払うと一律4万円で、これが上限です。住民税は5.6万円を超えると一律2.8万円です。一般・介護医療・個人年金の3つを合わせた生命保険料控除の上限は、所得税で12万円、住民税で7万円です。
公的な介護保険料は、介護医療保険料の欄に書くのですか?
書きません。40歳から納める公的な介護保険料は社会保険料控除の対象で、申告書の右側の社会保険料控除の欄に書き、払った額の全額が控除されます。給与から引かれている介護保険料は、申告書に書かなくても年末調整で控除されます。
2011年以前に入った医療保険は、介護医療保険料控除の対象ですか?
対象ではありません。2011年12月31日以前に結んだ医療保険や介護保険の保険料は、一般の生命保険料の「旧」として扱います。ただし、2012年以後に更新したり特約を付けたりした場合は、新しい契約とみなされることがあります。区分は控除証明書で確かめます。
がん保険は、介護医療保険料控除の対象ですか?
2012年1月1日以後に結んだがん保険は、介護医療保険料控除の対象です。2011年以前に結んだがん保険は、一般の生命保険料の「旧」として扱います。
親の医療保険の保険料を子が払っていると、子の控除になりますか?
国税庁は、本人以外が結んだ契約の保険料でも、本人が払ったことが明らかなら控除の対象にできるとしています。子が払ったことを示せれば子の控除になります。保険金を受け取る人が、子かその配偶者・親族であることも条件です。
介護医療保険料控除の証明書は必要ですか?
必要です。介護医療保険料は、払った額にかかわらず、すべての契約に控除証明書を付けるか、勤め先が対応していれば電子データで出します。年末調整に間に合わないときは、翌年1月末日までに出すことを条件に控除してもらえます。
年末調整に間に合わなかったら、どうすればよいですか?
翌年1月末日までなら、勤め先で年末調整をやり直してもらえることがあるので、まず担当者に相談します。間に合わなければ、自分で確定申告(還付申告)をすれば控除を受けられます。還付申告は翌年の1月1日から5年間出せます。
出典
- ※1 国税庁「No.1140 生命保険料控除」(Q&A「妻が契約者の生命保険料」を含む)
- ※2 国税庁「No.1141 生命保険料控除の対象となる保険契約等」
- ※3 国税庁「令和8年分 年末調整のしかた」(保険料控除申告書の受理と内容の確認)
- ※4 国税庁「令和8年分 給与所得者の保険料控除申告書」「同 記載例」
- ※5 国税庁「令和8年分 年末調整Q&A」(問7 本人以外の者が締結した保険契約の保険料)
- ※6 国税庁 質疑応答事例「がん保険の保険料」
- ※7 国税庁「No.1130 社会保険料控除」
- ※8 e-Gov法令検索「所得税法」第76条・第120条・第196条、「所得税法施行令」第208条の6
- ※9 e-Gov法令検索「地方税法」第314条の2
- ※10 国税庁「No.2030 還付申告」
- ※11 国税庁「令和8年分 年末調整チェック表」
- 国税庁「保険と税」(生命保険料控除の概要の図)
※本記事は2026年11月時点の情報に基づいて作成しています。金額は2026年分(令和8年分)の所得税、2027年度の住民税のものです。保険の区分は控除証明書で、年末調整での扱いは勤め先の担当者に、控除の要件は税務署にご確認ください。
従業員の介護と、お金の相談に
従業員向け介護セミナー・常設相談窓口
親の入院や介護が始まると、休み方だけでなく、保険や税金、介護費用の相談も増えます。東急ウェルネスでは、ケアマネジャー等の有資格者が、従業員の介護の相談に応じます。会社として導入をご検討の人事担当者さまは、お問い合わせください。