
同居老親等とは|老人扶養親族との違い、入院・老人ホームの扱い
監修 東急ウェルネス株式会社 介護離職防止サポート 責任者 A.T.
70歳以上の親を扶養しているとき、所得税の扶養控除は「老人扶養親族」なら48万円、そのうち同居している「同居老親等」なら58万円です※1。同居かどうかで10万円違うので、年末調整の時期には「入院中の親は同居になるのか」「老人ホームに入った親はどうなるのか」がよく問題になります。この記事では、2つの区分の違いと控除額、2026年分(令和8年分)の所得の基準、入院や老人ホーム、年の途中の入所や死亡のときの扱い、扶養控除等申告書の書き方を、国税庁の資料にもとづいてまとめます。
老人扶養親族と同居老親等の違い|70歳以上・同居で58万円
老人扶養親族は、扶養控除の対象になる親族(控除対象扶養親族)のうち、その年の12月31日に70歳以上の人です。2026年分は、昭和32年(1957年)1月1日以前に生まれた人が当たります※2※4。年齢の上限はないので、75歳以上や80歳以上の親も対象です。
同居老親等は、老人扶養親族のうち、本人か配偶者の父母・祖父母(直系尊属)で、本人か配偶者のどちらかと同居を常況としている人です※2※5。同居老親等に当たると、老人扶養親族の控除額に10万円(住民税は7万円)が上乗せされます※1※6。
| 区分 | 所得税の控除額 | 住民税の控除額 |
|---|---|---|
| 一般の扶養親族 | 38万円 | 33万円 |
| 老人扶養親族 | 48万円 | 38万円 |
| 同居老親等 | 58万円 | 45万円 |
一般の扶養親族は16〜18歳と23〜69歳の人、老人扶養親族は同居老親等以外の70歳以上の人です。控除額は2025年分と2026年分で変わっていません※1※6。おじ・おば・兄弟姉妹は直系尊属ではないので、同居していても同居老親等にはならず、70歳以上なら老人扶養親族(48万円)として扱います。
健康保険の扶養(被扶養者)は別の制度です。75歳以上の親は健康保険の扶養には入れませんが、税の扶養控除は年齢に関係なく受けられます※11。健康保険の条件との違いは親を扶養に入れる条件|税と健康保険の違い・別居・75歳以上で解説しています。
同居老親等の「同居」とは|ふだんの暮らしが一緒かどうか
法律の言葉は「同居を常況としている」で、ふだんの暮らしを一緒にしていることです※5。国税庁は、次のような例を示しています※2。
- 同じ敷地の別棟に住む:食事を一緒にするなど、日常生活を共にしていれば同居老親等に当たる
- 本人の転勤で別々に暮らす:同居老親等に当たらない
- 病気の治療で入院している:同居老親等に当たる(次の節)
- 老人ホームなどに入所している:同居老親等に当たらない(次の節)
定義は「本人か配偶者のどちらか」と同居していることなので、配偶者の父母(義理の父母)と配偶者が一緒に暮らしている場合も当たります※5。別居で仕送りをしている親は、生計を一にしていれば老人扶養親族(48万円)にはなりますが、同居老親等にはなりません※1。
判定するのは暮らしの実態です。住民票の世帯が分かれている(世帯分離をしている)ことを基準にする説明は、国税庁の資料には見当たりません。迷うときは、勤め先の担当者か税務署に確かめます。
入院と老人ホームで扱いが違う|同居に当たるかの判定
親が家を離れていても、病気の治療のための入院なら同居として扱います。入院が1年以上になっても同じです※1※8。一方で、老人ホームなどに入所した場合は、その老人ホームが親の居所になるので、同居しているとはいえません※1※2。
| 親の状況 | 同居老親等か | 所得税の控除額 |
|---|---|---|
| 同じ家で暮らしている | 当たる | 58万円 |
| 病気の治療で入院中 | 当たる(1年以上でも) | 58万円 |
| 老人ホームなどに入所 | 当たらない | 48万円(生計を一にしていれば) |
| 別居で仕送り | 当たらない | 48万円(生計を一にしていれば) |
国税庁は「老人ホーム等」とだけ書き、施設の種類で分けていません。特別養護老人ホームや有料老人ホームに入所した親は、同居老親等に当たりません※1※2。老人ホームに入っても、施設の費用や生活費をいつも負担しているなど生計を一にしていれば扶養親族のままなので、70歳以上なら老人扶養親族(48万円)として申告します。
介護老人保健施設(老健)・介護医療院・サービス付き高齢者向け住宅・グループホーム・ショートステイについては、同居に当たるかを名指しした国税庁の説明がありません。入所の目的や期間で判断が分かれることがあるので、迷うときは税務署に確かめてください。
親の所得の基準|2026年分は62万円以下・年金なら172万円以下
扶養親族になれるのは、本人と生計を一にしていて、合計所得金額が62万円以下の人です。2025年分の58万円から、2026年分(令和8年分)で上がりました※4※7。収入の目安は次のとおりです※2。
- 公的年金だけ:65歳以上は年金収入172万円以下(2025年分は168万円以下)
- 給与だけ:給与収入136万円以下(2025年分は123万円以下)
- 遺族年金・障害年金:税金がかからない収入なので、合計所得金額に入れない
この改正は2026年12月1日に施行され、12月の年末調整で62万円を使います。11月までの毎月の給与の源泉徴収は変わりません※7。62万円になったことで新たに扶養親族になる親は、扶養控除等申告書に書いて出す必要があります(書き方は後の節)。住民税は、2026年の所得(2027年度の住民税)から62万円以下になります※6。年金だけの親の計算例は親を扶養に入れる条件|税と健康保険の違い・別居・75歳以上にあります。
年の途中で老人ホームに入った・亡くなったとき
年の途中で同居から老人ホームに移ったとき
扶養控除等申告書に書いた内容が変わったときは、異動の申告書を別に出すか、出した申告書を直します。期限は、変わったあと最初に給与を受け取る日の前日までです※4※9。直すのは、老人扶養親族の欄のチェック(「同居老親等」→「その他」)、住所又は居所、異動月日及び事由です。
年末調整では、同居老親等かどうかを年末調整をする日の現況で判定します※2。年末調整のあと12月31日までに入所したときは、勤め先の担当者に早めに伝えて、扱いを確かめます。入院した場合は同居老親等のままなので、直す必要はありません。
親が年の途中で亡くなったとき
年の途中で亡くなった親は、亡くなった時の現況で判定し、その年の分は扶養控除の対象になります※2※4。年齢も亡くなった時で判定するので、そのときに70歳になっていなければ、その年は一般の扶養親族(38万円)になります。住民税も同じ考え方で、亡くなった時の現況で判定します※6。
きょうだいで親を扶養しているとき
同じ親について扶養控除を受けられるのは、きょうだいのうち1人だけです。均等に仕送りをしていても、重ねて控除することはできません※3※10。父は兄、母は妹のように、親ごとに分けることはできます。
2人が同じ親を申告書に書いてしまったときは、まずその年にすでに申告書で扶養親族にしている人、それでも決まらなければ所得の見積額が最も大きい人の扶養親族になります※10。年末調整の前に、きょうだいでだれが申告するかを決めておくと安心です。
扶養控除等申告書の書き方|B欄の「同居老親等」「その他」
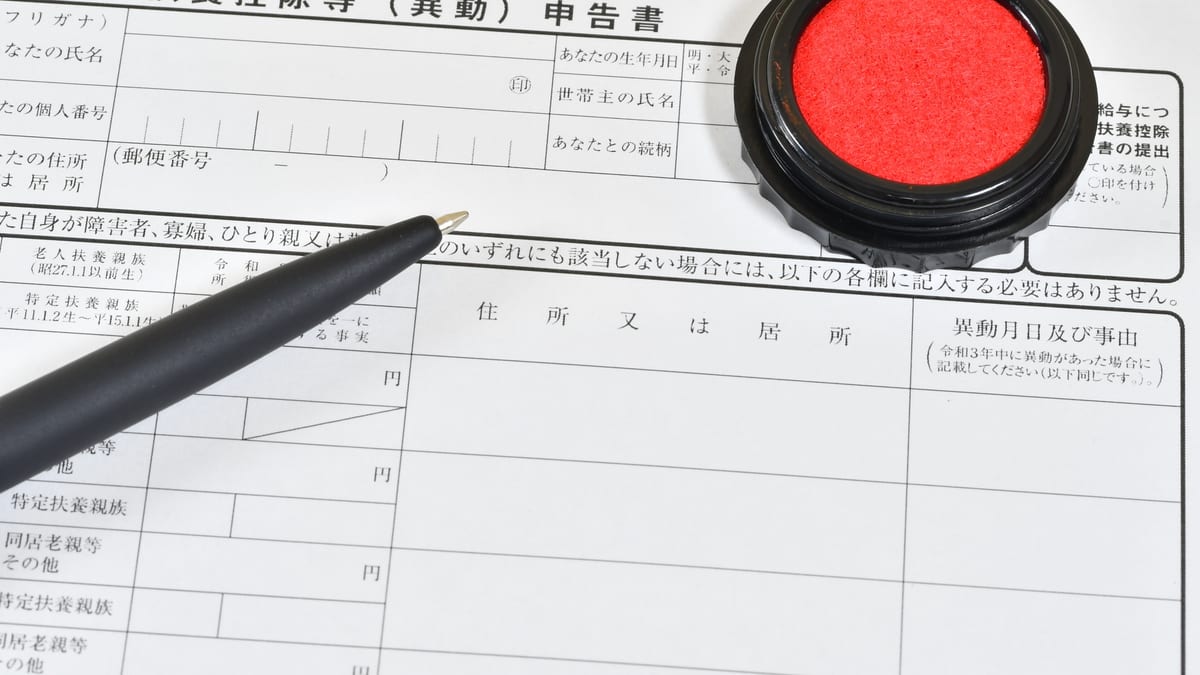
親は、扶養控除等(異動)申告書のB欄「源泉控除対象親族(16歳以上)」に書きます。氏名・個人番号・あなたとの続柄・生年月日・令和8年中の所得の見積額・住所又は居所を書き、「老人扶養親族(昭32.1.1以前生)」の欄で、同居している親は「同居老親等」、それ以外は「その他」にチェックします※9。
- 62万円の改正で新たに対象になった親:「異動月日及び事由」に「令和8年12月1日 改正」と書く
- 年の途中で老人ホームに入った親:チェックを「その他」に直し、異動月日と事由を書く
- 入院している親:同居老親等のまま(直さない)
令和8年分の申告書の裏面の説明は、改正前の金額(58万円・123万円)のままの場合があると、国税庁が注意しています※7。62万円に直した国税庁の記載例で確かめてください※9。翌年(令和9年分)の申告書では、老人扶養親族は「昭33.1.1以前生」になるので、年末調整の時期に配る翌年分の様式と取り違えないようにします。
人事担当者の方へ|2026年の年末調整で確かめたいこと
- 新たに対象になる親:所得の基準が62万円になり、これまで扶養に入れなかった親が入れることがある。申告書の出し直しを案内する
- 区分のチェック:「同居老親等」と「その他」のチェックが、暮らしの実態と合っているかを見る
- 老人ホームへの入所:年の途中で入所した親は「その他」になる。入院とは扱いが違うことを伝える
- きょうだいの重複:会社からは分からないので、同じ親をきょうだいで重ねて申告しないよう案内する
親の入院や老人ホームへの入所は、従業員の介護が始まっている、または変わったサインでもあります。ただし、年末調整の書類は税の手続きのために集めたものです。そこで知った事情をもとに個別に声をかけるより、介護休業や介護休暇などの制度の案内を全員に配る形にすると安心です。制度の一覧は仕事と介護の両立支援制度とは|7つの制度の一覧と会社の義務にまとめています。
よくあるご質問
老人扶養親族と同居老親等の違いは何ですか?
老人扶養親族は、扶養控除の対象になる親族のうち、その年の12月31日に70歳以上の人です。同居老親等は、そのうち本人か配偶者の父母・祖父母で、本人か配偶者のどちらかと同居を常況としている人です。所得税の控除額は、老人扶養親族が48万円、同居老親等が58万円です。
同居老親等の控除額はいくらですか?
所得税が58万円、住民税が45万円です。同居していない70歳以上の老人扶養親族は、所得税48万円・住民税38万円なので、同居老親等に当たると所得税で10万円、住民税で7万円多く控除されます。控除額は2025年分と2026年分で同じです。
入院している親は、同居老親等になりますか?
なります。病気の治療のために入院していて家を離れている場合は、同居として扱います。入院が1年以上になっても同じです。老人ホームなどに入所した場合とは扱いが違います。
老人ホームに入った親は、同居老親等になりますか?
なりません。老人ホームなどに入所すると、その老人ホームが親の居所になるので、同居しているとはいえないとされています。施設の費用や生活費をいつも負担しているなど生計を一にしていれば、70歳以上なら老人扶養親族(所得税48万円)として申告できます。
75歳以上や80歳以上の親でも、老人扶養控除を受けられますか?
受けられます。税の扶養控除に年齢の上限はなく、70歳以上なら老人扶養親族です。75歳以上の親は健康保険の扶養には入れませんが、税の扶養控除とは別の制度です。
2026年分は、親の年金がいくらまでなら扶養控除を受けられますか?
扶養親族の所得の基準は、2026年分から合計所得金額62万円以下になりました。公的年金だけの65歳以上の親なら、年金収入172万円以下が目安です(2025年分は168万円以下)。遺族年金や障害年金は税金がかからない収入なので数えません。
親が年の途中で亡くなったら、その年の扶養控除はどうなりますか?
その年の分は扶養控除の対象になります。扶養親族かどうか、老人扶養親族や同居老親等に当たるかは、亡くなった時の現況で判定します。年齢も亡くなった時で判定するので、そのときに70歳になっていなければ、一般の扶養親族として扱います。
きょうだいで同じ親を扶養控除に入れられますか?
入れられません。同じ親について扶養控除を受けられるのは、きょうだいのうち1人だけです。均等に仕送りをしていても重ねられません。父と母を別々のきょうだいが申告するなど、親ごとに分けることはできます。
出典
- ※1 国税庁「No.1180 扶養控除」(令和8年4月1日現在。同居老親等・入院・老人ホーム等の注)
- ※2 国税庁「令和8年分 年末調整のしかた」(扶養控除等(異動)申告書の受理と内容の確認)
- ※3 国税庁「扶養控除に関するQ&A」(A1 生計を一にする・A5 兄弟で扶養している場合)
- ※4 e-Gov法令検索「所得税法」(2026年12月1日施行の版)第2条第1項第34号・第34号の4、第84条、第85条第3項、第194条
- ※5 e-Gov法令検索「租税特別措置法」第41条の16
- ※6 e-Gov法令検索「地方税法」第314条の2(扶養控除・同居直系尊属)
- ※7 国税庁「令和8年度税制改正(所得税の基礎控除の引上げ等関係)Q&A」(令和8年5月)
- ※8 国税庁 質疑応答事例「「同居」の範囲(長期間入院している場合)」
- ※9 国税庁「令和8年分 給与所得者の扶養控除等(異動)申告書の記載例」
- ※10 e-Gov法令検索「所得税法施行令」第219条(2以上の居住者がいる場合の扶養親族の所属)
- ※11 e-Gov法令検索「健康保険法」第3条第7項
- 国税庁「No.1182 お年寄りを扶養している人が受けられる配偶者控除や扶養控除」
※本記事は2026年11月時点の情報に基づいて作成しています。金額は2026年分(令和8年分)の所得税、2027年度の住民税のものです。年末調整での具体的な扱いは勤め先の担当者に、控除の要件は税務署にご確認ください。
従業員の介護と、お金の相談に
従業員向け介護セミナー・常設相談窓口
親の入院や施設への入所が近づくと、休み方だけでなく、扶養や税金、介護費用の相談も増えます。東急ウェルネスでは、ケアマネジャー等の有資格者が、従業員の介護の相談に応じます。会社として導入をご検討の人事担当者さまは、お問い合わせください。